Chaque jour, un sujet qui compte, décortiqué en trois scénarios chiffrés, avec une probabilité pour chacun. Jamais figée : elle évolue si la situation change.
Jeudi, économie & finance mondiale · Le choc pétrolier de la guerre en Iran
❓ Alors que la Fed se prépare à baisser ses taux en septembre et que la BCE, elle, vient de relever les siens pour la première fois en trois ans, le choc pétrolier provoqué par la guerre en Iran va-t-il relancer l'inflation mondiale, que la Banque mondiale évoquait déjà à 4,5 % dans son pire scénario ?
L'inflation, c'est la hausse générale des prix : quand elle grimpe, le pouvoir d'achat baisse — un café, un plein d'essence, un loyer coûtent plus cher qu'avant. Après le pic de 2022-2023, elle était retombée presque partout dans le monde, et les banques centrales pensaient avoir gagné la partie. Mi-2026, la tendance s'est brutalement inversée : la guerre entre les États-Unis et l'Iran, qui dure depuis le 28 février 2026, a rouvert le dossier en faisant flamber le prix du pétrole.
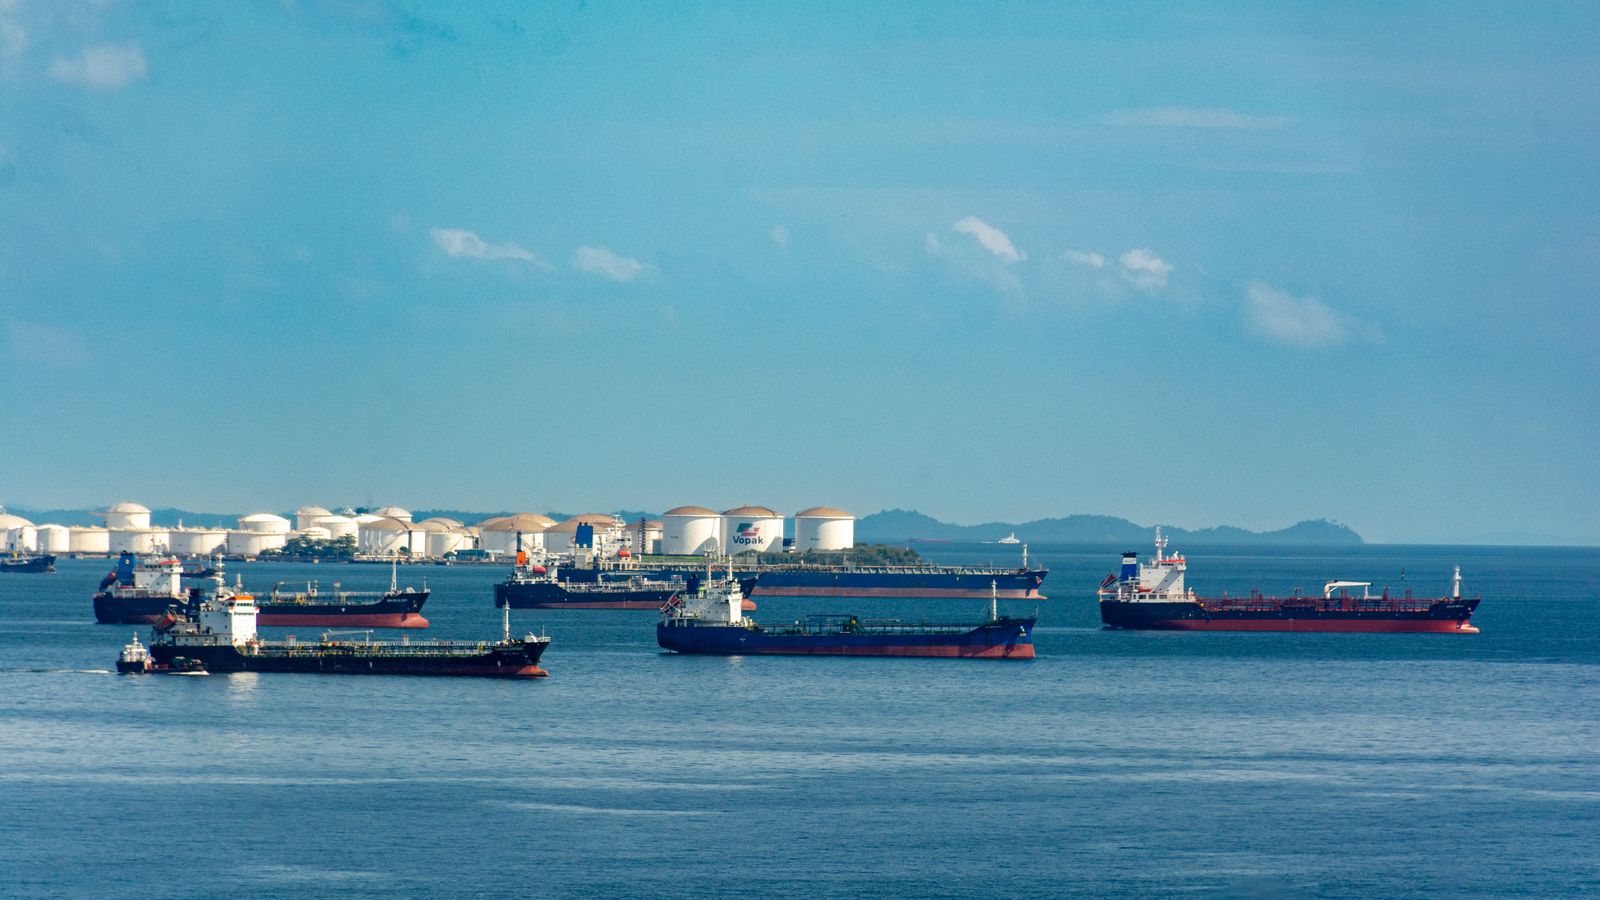
Le détroit d'Ormuz*, par lequel transite d'ordinaire un cinquième du pétrole mondial chaque jour, tourne au ralenti depuis le début du conflit : à peine 8 à 15 navires l'ont traversé début août, contre environ 130 avant la guerre. Résultat, le Brent* — le baril de référence en Europe — est passé d'environ 71 dollars fin février à 87,72 dollars le 10 août, et les réserves stratégiques américaines sont tombées à leur plus bas niveau depuis 1983.
Cette flambée se propage directement dans les prix à la consommation. Aux États-Unis, l'inflation ressortait à 3,4 % sur un an en juillet — loin des 2 % visés par la Réserve fédérale (Fed). En France, elle a grimpé à 2,1 % en juillet, tirée par une énergie en hausse de 12,4 % sur un an. Face à ça, les deux grandes banques centrales ne réagissent pas pareil : la Fed penche plutôt vers une baisse de son taux directeur* le 16 septembre, pendant que la Banque centrale européenne (BCE) a déjà fait l'inverse en relevant les siens en juin, pour la première fois en trois ans.
Sur le terrain, les négociations pour rouvrir Ormuz — menées en partie par Oman — sont dans l'impasse : l'Iran exige la levée des sanctions américaines et des réparations de guerre avant de rouvrir le détroit, tandis que les États-Unis misent sur un blocus naval pour faire plier Téhéran plutôt que sur de nouvelles frappes. Or la Banque mondiale avait prévenu fin juillet que si le conflit durait six mois ou plus — un seuil que cette guerre, démarrée le 28 février, atteint fin août —, l'inflation mondiale pourrait grimper jusqu'à 4,5 %. Ce même choc pétrolier fait aussi peser un risque sur la croissance : voir notre édition sur le risque de récession mondiale, un sujet lié mais distinct — ici, il est question des prix, pas de la croissance.
C'est cette incertitude qui rend l'issue impossible à trancher aujourd'hui : tout dépend de si les positions s'assouplissent, restent figées, ou se durcissent encore avant la fin du mois. Un dénouement rapide du bras de fer autour d'Ormuz calmerait les prix et laisserait les banques centrales reprendre leur chemin vers plus de baisses de taux ; un enlisement prolongerait la tension actuelle sans la faire dérailler ; une aggravation ferait flamber le baril et rallumerait une inflation mondiale que tout le monde croyait maîtrisée.
Prix du pétrole (Brent, $/baril)87,72 $ ▲ +24% depuis fin février 2026
Inflation aux États-Unis (CPI annuel)3,4% — objectif de la Fed : 2%
Taux de dépôt de la BCE2,25% ▲ 1er relèvement en 3 ans, juin 2026
Favorable, stable ou dégradé
Le pétrole va-t-il rallumer l'inflation ?
Ce qu'on évalue
Est-ce que le choc pétrolier du détroit d'Ormuz va se dégonfler, permettant à l'inflation de continuer de refluer et aux banques centrales de baisser leurs taux comme prévu ; est-ce que les prix vont se stabiliser à un niveau élevé sans repartir ni retomber, entre poussée du pétrole et statu quo diplomatique ; ou est-ce que le conflit va s'aggraver au point de faire flamber le baril et de rallumer une inflation mondiale que la Banque mondiale évoquait déjà à 4,5 % dans son pire scénario ?
Favorable
25%
Peu probable
🕊️ La détente pétrolière
Un accord se noue autour du détroit d'Ormuz — via la médiation d'Oman — qui satisfait l'essentiel des conditions iraniennes (allègement de sanctions, garanties sur le blocus) sans concession jugée inacceptable côté américain. Le trafic de tankers revient progressivement vers ses niveaux d'avant-guerre, autour de 130 navires, et le Brent retombe vers 70-75 dollars, proche de son niveau de fin février. L'inflation américaine reprend sa décrue vers 2,8-3,0 % d'ici la fin d'année, la Fed enchaîne sa baisse de taux prévue le 16 septembre, et la BCE n'a plus de raison de remonter les siens.
C'est le scénario le moins probable des trois : les positions de Téhéran et Washington se sont plutôt durcies ces derniers jours (réparations de guerre exigées côté iranien, blocus naval maintenu côté américain), et des réserves stratégiques américaines au plus bas depuis 1983 ne laissent pas beaucoup de marge de manœuvre. Moins probable que le scénario stable, qui ne suppose aucune avancée diplomatique nouvelle, et surtout moins probable que le scénario dégradé, porté par une échéance concrète : le cap symbolique des six mois de guerre évoqué par la Banque mondiale tombe fin août.
Indicateurs touchés
Pétrole (Brent, $/baril)70-75 $↓(vs 87,72 $ le 10 août 2026)
Inflation aux États-Unis (CPI annuel)2,8-3,0%↓(vs 3,4% en juillet 2026)
Taux de dépôt de la BCE2,25%→(vs 2,25% depuis juin 2026)
Concrètement en France
Une détente de l'inflation permettrait à la BCE de ne pas remonter encore ses taux, avec des crédits (immobilier, conso) qui restent abordables et une facture d'essence qui se dégonfle un peu à la rentrée. → Plutôt favorable pour la France.
Stable
45%
Probable
⚖️ Le statu quo tendu
Ni accord ni rupture : les tractations autour d'Ormuz continuent sans déboucher, le trafic de tankers reste très réduit mais le détroit n'est pas totalement fermé. Le Brent se maintient dans une fourchette 82-90 dollars, proche de son niveau actuel. L'inflation américaine plafonne autour de 3,3-3,6 % sans repartir franchement à la hausse, la Fed procède quand même à sa baisse de taux de septembre par prudence conjoncturelle, mais la BCE gèle les siens sans nouveau relèvement.
C'est le scénario le plus probable des trois : il prolonge simplement ce qui se passe déjà depuis des semaines — un bras de fer figé, ni résolu ni aggravé. Plus probable que le scénario favorable, qui demanderait un vrai accord alors que les positions se sont durcies, et plus probable que le scénario dégradé, qui suppose un basculement net vers l'escalade plutôt que la simple poursuite du statu quo actuel.
Indicateurs touchés
Pétrole (Brent, $/baril)82-90 $→(vs 87,72 $ le 10 août 2026)
Inflation aux États-Unis (CPI annuel)3,3-3,6%→(vs 3,4% en juillet 2026)
Taux de dépôt de la BCE2,25%→(vs 2,25% depuis juin 2026)
Concrètement en France
Le statu quo se prolonge : l'inflation française autour de 2 % reste supportable, mais l'énergie continue de peser sur le budget des ménages, sans nouvelle hausse ni vraie amélioration. → Neutre pour la France.
Dégradé
30%
Probable
🔥 La rechute inflationniste
Les négociations autour d'Ormuz échouent, et le conflit franchit sans dénouement le cap symbolique des six mois fin août — le seuil que la Banque mondiale avait fixé pour son pire scénario. Le trafic de tankers reste bloqué à son niveau actuel ou se réduit encore, et le Brent s'envole vers 105-120 dollars. L'inflation américaine repart vers 4,0-4,5 %, ravivant le spectre d'une stagflation* — d'autant que la Banque mondiale évoque, dans ce même scénario noir, une croissance mondiale ramenée à seulement 1,3 %. La Fed est forcée de repousser sa baisse de taux prévue, et la BCE relève encore les siens, vers 2,50-2,75 %.
Plus probable que le scénario favorable, parce que la dynamique de durcissement est déjà à l'œuvre — positions figées, réserves stratégiques américaines au plus bas depuis 1983 — sans aucun signe de dégel visible ; mais moins probable que le scénario stable, parce qu'un basculement net vers l'escalade reste un cas plus extrême que la simple prolongation du bras de fer actuel.
Indicateurs touchés
Pétrole (Brent, $/baril)105-120 $↑(vs 87,72 $ le 10 août 2026)
Inflation aux États-Unis (CPI annuel)4,0-4,5%↑(vs 3,4% en juillet 2026)
Taux de dépôt de la BCE2,50-2,75%↑(vs 2,25% depuis juin 2026)
Concrètement en France
Une flambée du pétrole ferait remonter mécaniquement les prix à la pompe et les factures d'énergie, pendant qu'un nouveau tour de vis de la BCE renchérirait les crédits immobiliers et à la consommation — un double coup dur pour le pouvoir d'achat. → Plutôt défavorable pour la France.
Le choc pétrolier provoqué par la guerre en Iran va-t-il relancer l'inflation mondiale, ou les banques centrales vont-elles quand même réussir à tenir leur cap ?
Le prix du pétrole a bondi de 24 % depuis février à cause du blocage du détroit d'Ormuz, et l'inflation américaine ressort déjà à 3,4 % sur un an, loin de l'objectif de 2 % des banques centrales.
Le scénario le plus probable (45 %) : ni accord ni rupture — le pétrole reste cher, les prix plafonnent sans s'envoler, et les banques centrales avancent avec prudence sans revirement brutal.
Signal à surveiller : le cap symbolique des six mois de guerre, fin août 2026, seuil que la Banque mondiale associe à un risque d'inflation mondiale à 4,5 %.
Léger négatif
Notre évaluation de l'impact pour la France : léger négatif. Le risque d'une rechute inflationniste (30 %) l'emporte de justesse sur la chance d'une vraie détente (25 %) — mais le scénario central (45 %), un simple statu quo tendu, reste de loin le plus probable des trois.
Pour ceux qui découvrent le sujet
Petit lexique
Détroit d'Ormuz
Le bras de mer entre l'Iran et la péninsule arabique par lequel transite d'ordinaire un cinquième du pétrole mondial chaque jour.
Brent
Le principal prix de référence du pétrole utilisé en Europe, exprimé en dollars par baril.
Taux directeur
Le taux d'intérêt fixé par une banque centrale, qui influence le coût du crédit — immobilier, conso, entreprises — dans toute l'économie.
Stagflation
Une situation économique où l'inflation reste élevée alors que la croissance ralentit ou s'arrête — le pire des deux mondes pour une banque centrale.
Chaque jour, un sondage sur notre canal Telegram : vote pour le scénario que tu juges le plus probable avant même de découvrir les vraies probabilités ci-dessus.